Sur l’ensemble du globe, la Russie compte probablement parmi les pays les plus dépendants du transport routier. Elle est notre « voisin du Nord » : son territoire s’étend sur environ 17 millions de kilomètres carrés, soit près de 1,7 fois la superficie de notre pays. Avec une superficie aussi vaste, les modes de transport traditionnels ne peuvent pas assurer une couverture complète. Les ressources minérales de l’Extrême-Orient et le pétrole de la Sibérie doivent souvent être acheminés vers leurs destinations finales par des camions lourds. C’est précisément pour cette raison que, en Russie, les camions lourds ne sont pas simplement des moyens de transport ordinaires, mais constituent plutôt un véritable « vaisseau sanguin » de l’économie nationale.
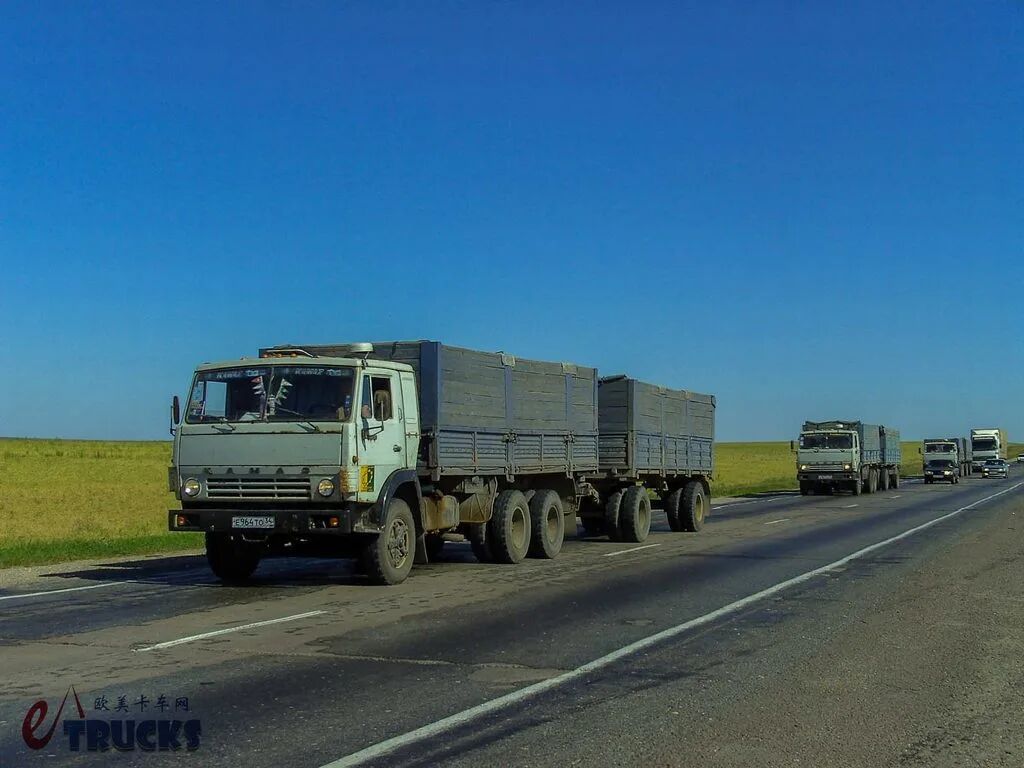
Avant 2022, la structure d’approvisionnement de ce « vaisseau » était relativement stable : les marques locales telles que Kamaz se concentraient sur les segments milieu de gamme et bas de gamme ainsi que sur le marché des véhicules utilitaires industriels, tandis que le segment haut de gamme dédié aux lignes principales à longue distance était fermement dominé par les marques européennes de camions. Toutefois, après le déclenchement du conflit russo-ukrainien en 2022, la situation a radicalement changé. Les marques européennes et américaines de véhicules utilitaires se sont retirées collectivement du marché russe ; elles ont fermé leurs usines d’assemblage locales, coupé l’approvisionnement en pièces de rechange et mis fin à leurs systèmes de vente et de service après-vente, ce qui a entraîné un déficit considérable d’offre de nouveaux véhicules en Russie. Bien que des constructeurs locaux comme Kamaz restent opérationnels, leurs derniers modèles peinent à être produits en raison de la perte de technologies occidentales ; des modèles anciens du XXe siècle, tels que le K3, sont devenus temporairement les produits dominants, mais ils ne parviennent pas à combler le vide du marché russe. C’est alors que la substitution des importations est devenue la priorité centrale du marché russe.
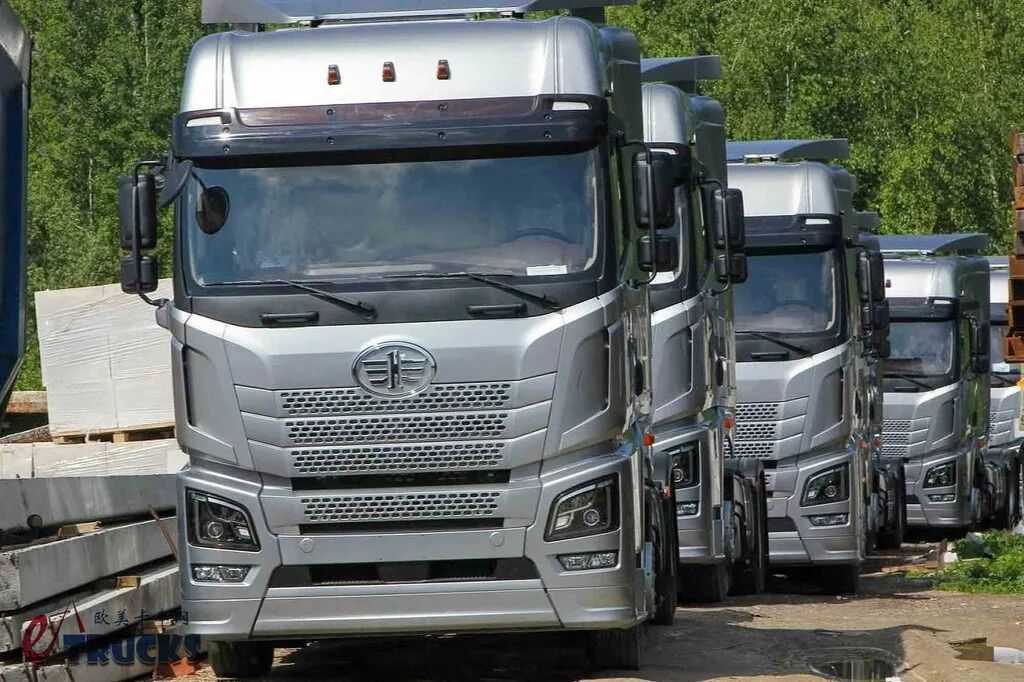
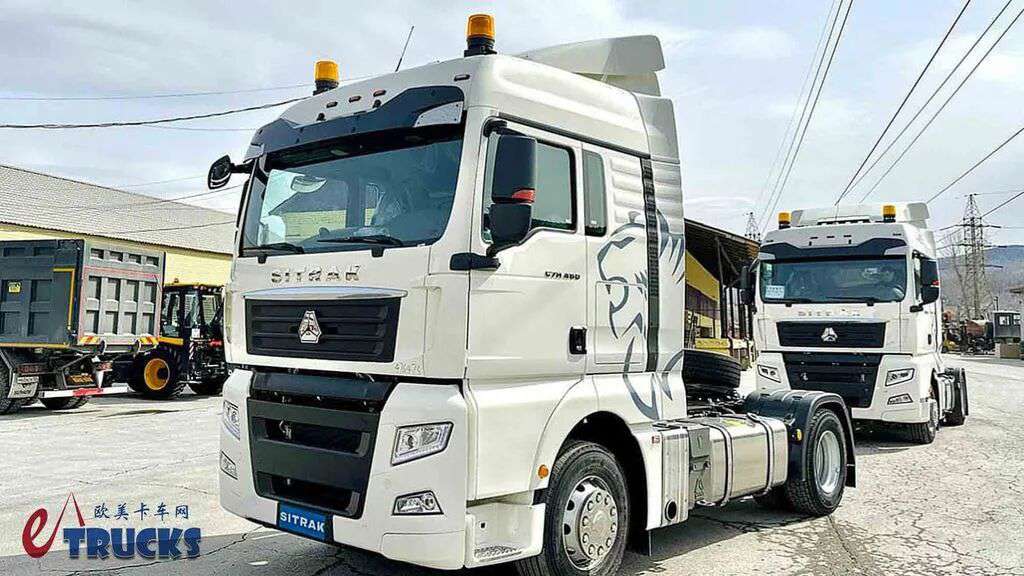
Après la création d’un écart d’offre, les camions chinois ont rapidement fait leur entrée sur le marché russe, connaissant une croissance explosive qui s’est poursuivie pendant plus de deux ans ; cette période marque également une étape emblématique dans l’histoire de l’expansion internationale des véhicules commerciaux chinois. Grâce à une chaîne industrielle mature pour les poids lourds, à une capacité de production abondante, à un avantage tarifaire nettement supérieur à celui des camions européens, ainsi qu’à une adaptation des produits permettant de répondre rapidement aux conditions climatiques rigoureuses et aux routes non pavées de la Russie, des marques telles que FAW Jiefang, Sinotruk Shandeka, Shaanqi, Dongfeng, Foton et JAC ont intégré en série les réseaux de concessionnaires russes ; leurs produits phares, notamment les tracteurs et les remorques déchargeuses, se sont rapidement diffusés sur le marché, comblant ainsi le vide laissé par le départ des marques européennes.
Lors du pic du marché, la part de marché des véhicules lourds chinois sur le marché russe a atteint près de 60 % ; sur les classements mensuels des immatriculations publiés pendant plusieurs mois consécutifs, les modèles chinois ont dominé les premières places en termes de ventes : Shandeka, Shaanqi et Jiefang se sont succédé en tête des ventes mensuelles ; de nombreux flottes logistiques russes, entreprises de transport transfrontalier et sociétés minières ont procédé à des achats groupés de camions chinois ; le volume des expéditions de camions à travers les points de passage sino-russes a continué de croître. Cette croissance autrefois fulgurante a toutefois connu un virage marqué en 2026.
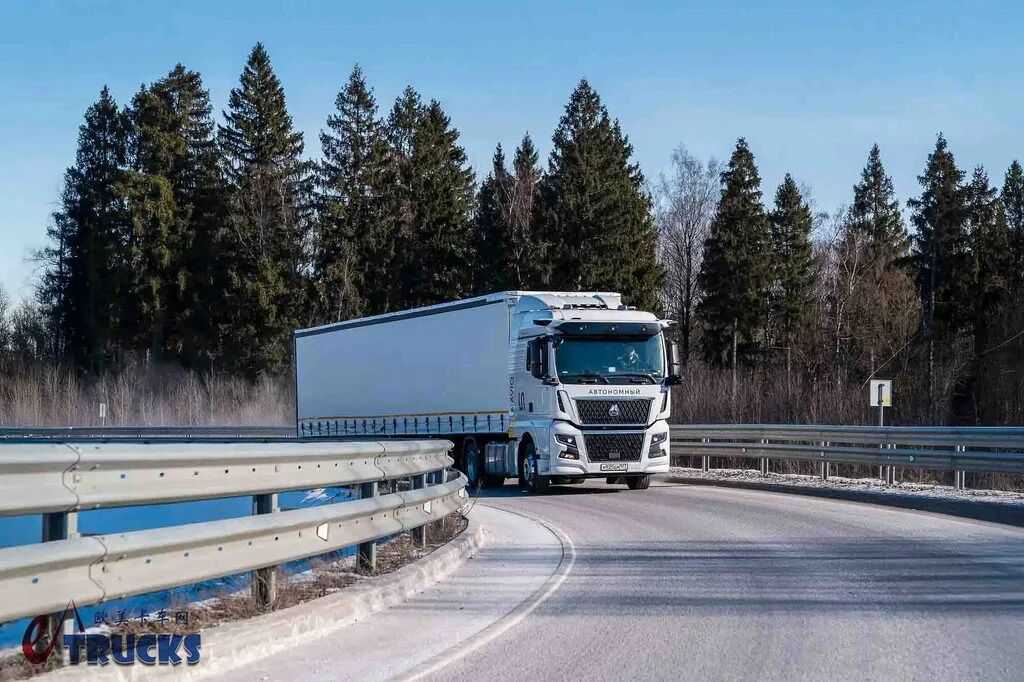
La fin de la période de croissance a eu lieu plus rapidement que ce que beaucoup d’entreprises prévoyaient. Récemment, le média automobile russe « 5 колесо », s’appuyant sur les dernières données d’enregistrement d’Autostat Info, a mis clairement en évidence la tendance de retournement du marché actuel : au cours des neuf premiers mois de 2026, le nombre total de nouveaux camions chinois enregistrés en Russie s’est élevé à 13 431 unités, en baisse de 28,4 % par rapport à la même période de l’année précédente ; leur part de marché est ainsi passée de 43,3 % au cours de la même période de l’année dernière à 35,9 %. Comparé au marché global, le marché russe des nouveaux camions ne a enregistré qu’une baisse globale de 13,7 % sur la même période ; cela signifie que la chute des marques chinoises est nettement plus marquée que la moyenne du marché. Dans un contexte de contraction globale, les camions chinois subissent une pression plus forte.
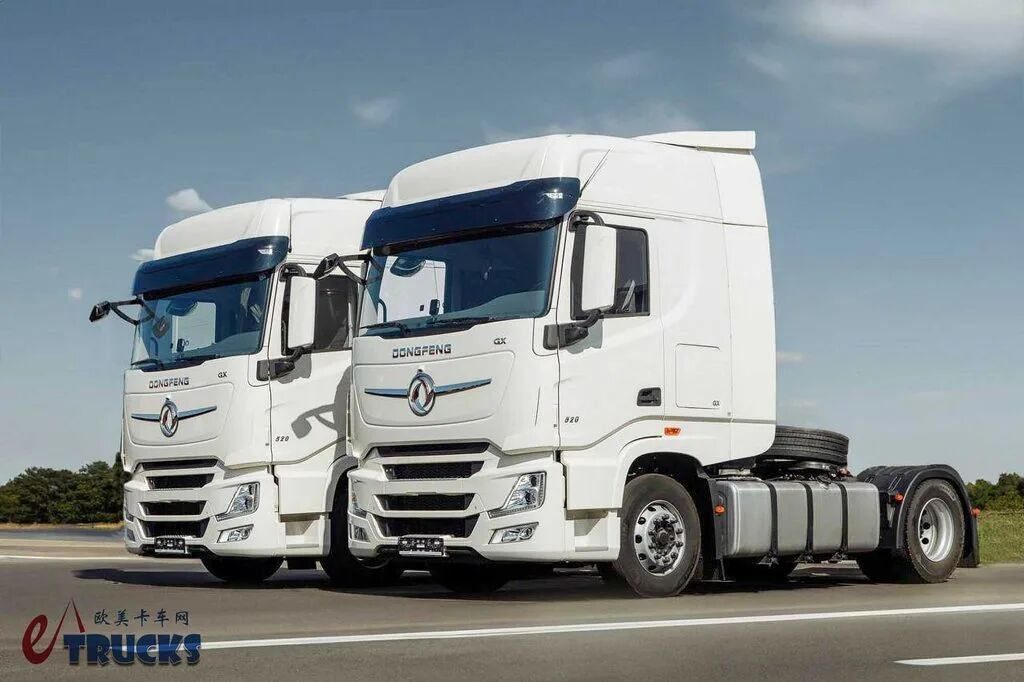
Pourtant, si les données globales sont favorables, la situation au sein du marché est en réalité profondément contrastée : les marques se sont nettement polarisées. Au cours des neuf premiers mois de 2026, Dongfeng Trucks a enregistré en Russie une progression de 59,3 % du volume d’enregistrements par rapport à la même période de l’année précédente ; avec 2 658 unités enregistrées, elle a occupé la première place parmi les marques chinoises. Parmi ces véhicules, le tracteur Dongfeng GX 4×2 a représenté à lui seul plus de 92 % des ventes de la marque en septembre ; en comparaison, les autres marques principales ont toutes enregistré une baisse annuelle à deux chiffres. D’un côté, un modèle à succès unique assure une stabilisation forte du marché ; de l’autre, les ventes de la plupart des marques phares ont chuté de près de moitié. Cela montre que le marché chinois des camions en Russie n’a pas connu de régression globale, mais que la demande se concentre désormais sur quelques modèles matures et éprouvés.
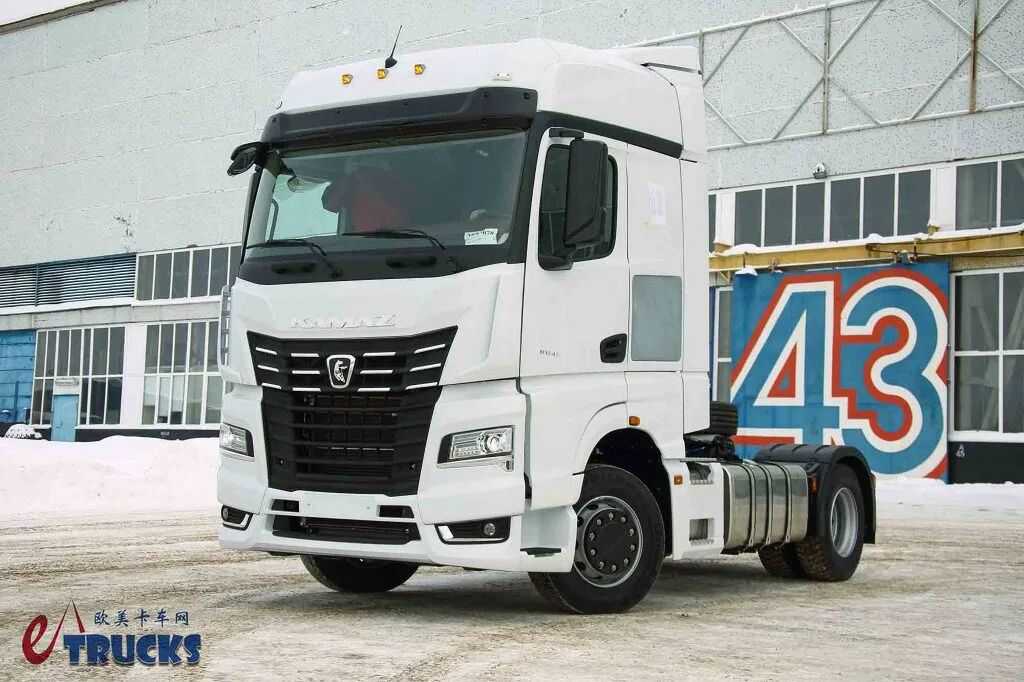
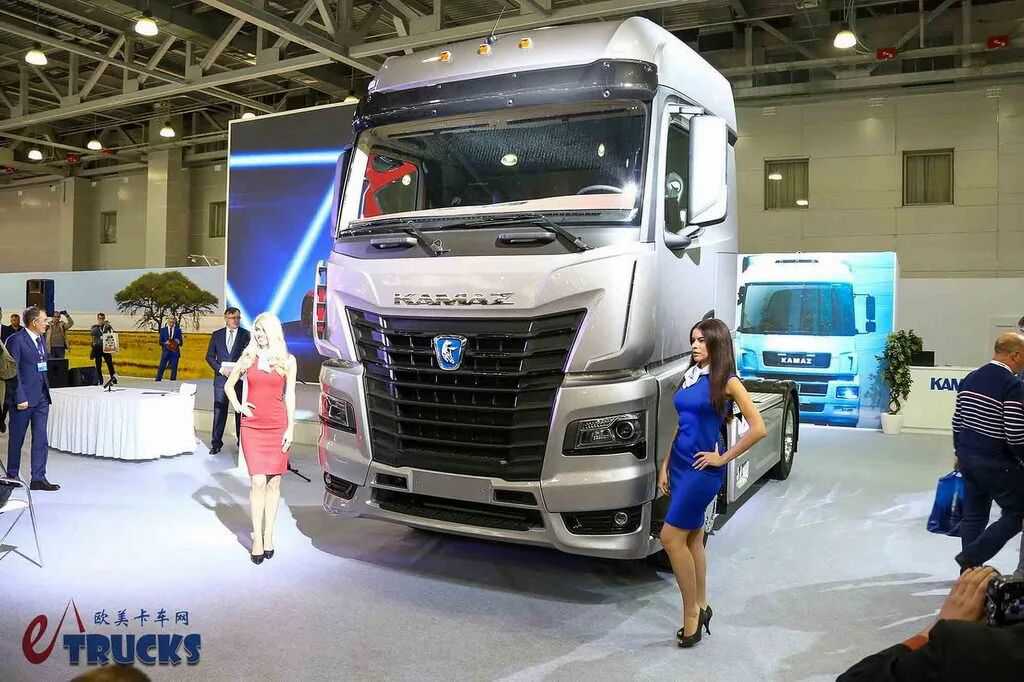
Le recul rapide des parts de marché ne s’explique pas par un soudain « déclin » des camions chinois, mais par la combinaison de plusieurs facteurs : la protection des industries locales russes, le resserrement des réglementations et des normes, le cycle d’offre et de demande sur le marché, ainsi que les controverses relatives à la conformité des produits. Tout commence par la politique de soutien aux industries nationales russes. Après le retrait des marques européennes et la conquête rapide du marché par les camions chinois, les constructeurs locaux russes — notamment Kamaz et Gazelle — ont continué à solliciter le gouvernement fédéral russe en faveur d’une protection industrielle. La priorité des politiques russes s’est progressivement déplacée du comblement des lacunes vers la réduction de la dépendance aux camions étrangers ; Kamaz, en tant qu’entreprise nationale de véhicules commerciaux en Russie, a ainsi bénéficié d’une préférence en matière d’achats publics, de projets d’infrastructure et de commandes militaires. Compte tenu de l’amélioration de ses capacités technologiques et du redémarrage de la production de modèles haut de gamme sur la plateforme K5, il est inévitable que Kamaz entre en concurrence directe avec les camions fabriqués localement.
Outre les mesures politiques, les incitations liées à la localisation modifient également la balance des coûts. Les véhicules dont la part de composants fabriqués localement atteint un certain seuil et qui sont assemblés localement peuvent bénéficier de mesures avantageuses, telles que une réduction ou une exonération de la taxe de mise au rebut en Russie ainsi qu’un accès prioritaire à l’achat ; en revanche, les véhicules entièrement importés sont confrontés à une taxe de recyclage de mise au rebut en constante hausse, ce qui élève considérablement le seuil de coût du modèle d’exportation des véhicules complets. Par ailleurs, la réglementation technique russe s’assouplit progressivement, les cycles de certification s’allongent et les contrôles inopinés sur site sont devenus une pratique courante ; les constructeurs chinois de camions ont ainsi été sollicités à plusieurs reprises pour procéder à des rappels et à des mesures correctives. Certains modèles initialement lancés rapidement sur les marchés étrangers ont été développés selon des normes nationales et ne correspondent pas pleinement aux exigences techniques obligatoires russes en ce qui concerne des détails tels que les systèmes d’appel d’urgence, la structure de sécurité de la carrosserie, l’isolation électrique dans les zones à froid intense ou les tests de conformité aux normes d’émissions. Dès lors que des anomalies sont détectées lors d’un contrôle inopiné, la suspension de la vente et le rappel interrompent directement le rythme commercial, ce qui refroidit par conséquent la confiance des concessionnaires et des flottes dans leurs achats.
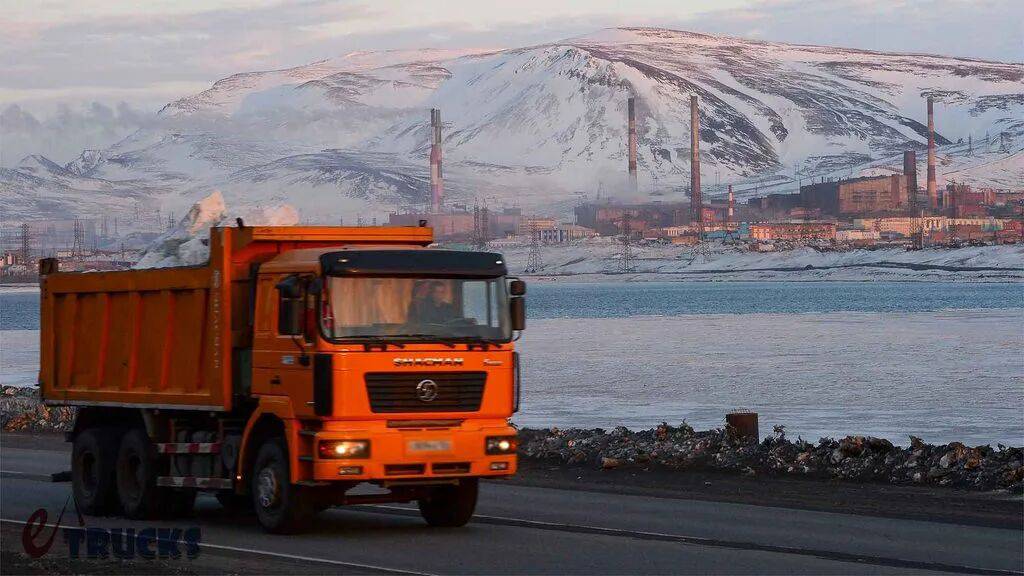
Par ailleurs, la demande sur le marché russe des camions est également très peu encourageante. Au cours des deux dernières années, sous l’effet notamment du panique provoqué par la guerre, de nombreux opérateurs logistiques russes ont procédé à des achats groupés de véhicules neufs pour les transports sur les axes principaux et transfrontaliers ; la capacité de transport du marché est devenue saturée, les tarifs de fret sont sous pression, et le nombre de véhicules d’occasion réintroduits sur le marché par les sociétés de location a augmenté. Les flottes ont donc volontairement ralenti leur rythme de renouvellement des véhicules neufs ; le contexte de taux d’intérêt élevés a par ailleurs accru encore le coût du crédit-bail pour camions, ce qui a freiné la volonté des utilisateurs finaux d’acquérir des véhicules. La demande, déjà épuisée par les achats concentrés réalisés précédemment, exerce désormais une pression inverse sur le nombre d’enregistrements de véhicules neufs.
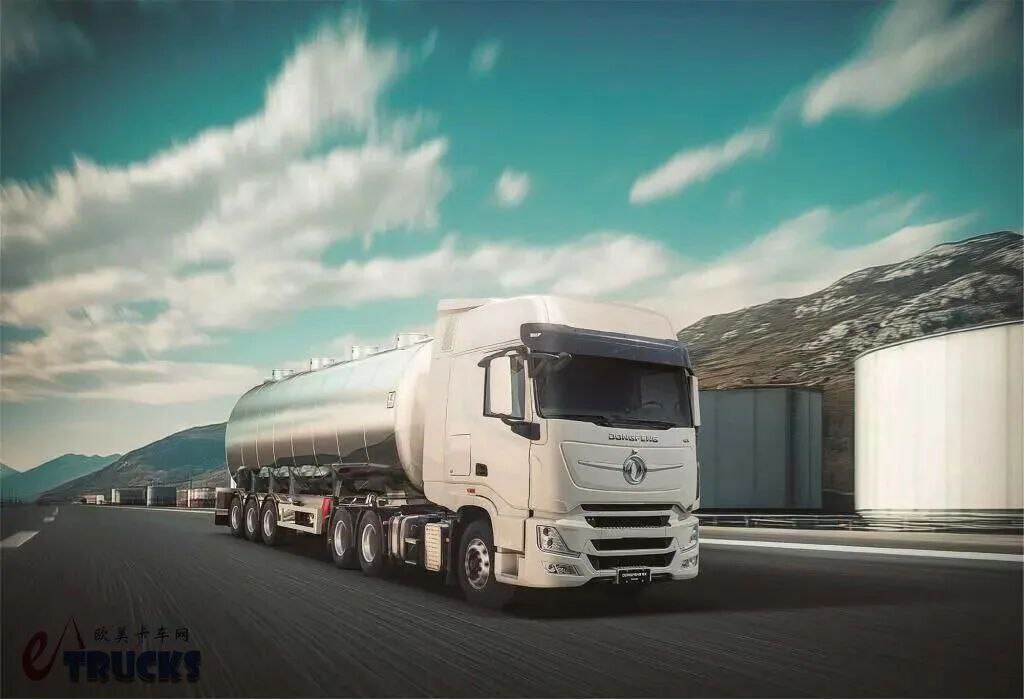
Du point de vue d’une expansion à long terme à l’international, la baisse actuelle de la part de marché constitue davantage un test rigoureux des capacités après la fin de la période de croissance facile. L’ère des exportations extensives de véhicules complets est révolue ; pour s’imposer durablement en Russie, il convient, à court terme, de prioriser la conformité réglementaire : réaliser dès la phase de certification les tests locaux adaptés aux conditions climatiques rigoureuses et aux conditions routières, plutôt que de se contenter de modifier simplement les modèles nationaux pour les exporter. Cela permet d’éviter que des non-conformités liées à un seul modèle ne nuisent à l’image de l’ensemble de la marque, voire à celle de l’ensemble du secteur chinois des camions. Les canaux de distribution et le service après-vente ne peuvent plus dépendre des distributeurs tiers ni de la fourniture fragmentée de pièces ; il est nécessaire de mettre en place un réseau local de services maîtrisé.À moyen terme, l’élément le plus crucial consiste à promouvoir de manière progressive l’assemblage de composants KD et la localisation de la chaîne industrielle : d’une part, cela permet d’éviter les taxes élevées liées au démantèlement, de se conformer aux politiques industrielles locales et d’obtenir un accès aux marchés des achats publics ainsi qu’aux grands projets d’infrastructure ; d’autre part, cela rapproche l’entreprise du marché et lui permet de répondre rapidement aux besoins spécifiques de modification dans les domaines du déchargement, de l’assainissement urbain et du transport spécialisé du pétrole et du gaz. Sur le plan de la stratégie de marque, il convient également de réduire la concurrence basique fondée sur la standardisation et les prix bas, de développer séparément les tracteurs pour lignes principales, les déchargeurs miniers et les véhicules spécialisés municipaux, et de créer des modèles de référence stables.
La Russie demeure l’un des principaux marchés mondiaux du camion lourd ; ses portes ne se sont pas fermées, mais la logique concurrentielle a radicalement changé. La période propice à la conquête rapide de parts de marché, fondée sur un déficit d’offre et un excellent rapport qualité-prix, est désormais révolue. À court terme, les difficultés structurelles du marché devraient se poursuivre ; le recul des parts de marché constitue un processus inévitable de retour à la rationalité du marché. À long terme, la demande fondamentale en matière de capacité de transport et d’ingénierie dans la Russie n’a pas disparu ; les marques capables de se concentrer sur l’adaptation réglementaire, la fabrication locale et la mise en place de systèmes de services pourront continuer à conserver une place sur ce marché. Merci d’avoir lu cet article ! Vous souhaitez suivre les dernières informations passionnantes et pertinentes sur l’évolution de l’industrie mondiale des véhicules commerciaux ? Restez connecté au site Tiga Commercial Vehicle Network et à sa communauté dédiée aux camions en Europe et en Amérique.
Texte et images : Rédaction de Tiga ; rédaction : heseaotter
原创文章,作者:ctinfr,如若转载,请注明出处:https://ctinfr.com/eurotrucks/8316/


